
Zamierzasz samodzielnie rozliczać swoją działalność albo działalność męża? A może właśnie zaczynasz pracę w biurze rachunkowym i po raz pierwszy masz przed sobą fakturę sprzedaży, którą trzeba ująć w KPiR?
Na pierwszy rzut oka sprawa wydaje się prosta – jest przychód, więc trzeba go wpisać do księgi. Kiedy jednak zerkniesz na wzór KPiR, zobaczysz, że do ewidencji przychodów służą aż dwie kolumny: kolumna 9 „wartość sprzedanych towarów i usług” oraz kolumna 10 „pozostałe przychody”.
I tutaj może pojawić się pytanie: którą z nich wybrać?
Zacznijmy od tej pierwszej. Jakie przychody ujmujemy w kolumnie 9? Kiedy powstaje przychód ze sprzedaży i czy zawsze będzie to data wystawienia faktury?
Zapraszam Cię na artykuł Ani Małeckiej z serii o KPiR.
Co jest przychodem z działalności gospodarczej?
W kolumnie 9 ujmujemy coś co nazywamy przychodem z działalności gospodarczej. A czym jest taki przychód?
Tutaj z pomocą przychodzi nam ustawa o podatku dochodowym od osób fizycznych, a dokładniej art. 14 ust. 1.
Zgodnie z nim przychodem z działalności gospodarczej są kwoty należne, nawet jeżeli nie zostały jeszcze faktycznie otrzymane, po wyłączeniu wartości zwróconych towarów, udzielonych bonifikat i skont.
Co to właściwie oznacza?
Przede wszystkim to, że przychód podatkowy nie zawsze pojawia się wtedy, kiedy na rachunek przedsiębiorcy wpływają pieniądze. Może się więc zdarzyć, że przychód już powstał, mimo że klient jeszcze nie zapłacił faktury.
Jeżeli przedsiębiorca jest czynnym podatnikiem VAT, przychodem jest kwota pomniejszona o należny VAT.
Jeżeli więc wystawi fakturę na:
- 5 000 zł netto,
- 1 150 zł VAT,
- 6 150 zł brutto,
to dla celów podatku dochodowego jego przychodem będzie 5 000 zł.
Kiedy powstaje przychód?
Samo ustalenie kwoty przychodu to jeszcze nie wszystko. Trzeba również wiedzieć, kiedy ten przychód należy rozpoznać.
Co do zasady za datę powstania przychodu uznaje się dzień wydania rzeczy, zbycia prawa majątkowego albo wykonania usługi lub częściowego wykonania usługi, nie później jednak niż dzień:
- wystawienia faktury albo
- uregulowania należności.
W praktyce warto więc spojrzeć na trzy daty:
wydanie towaru lub wykonanie usługi → wystawienie faktury → zapłata.
Najczęściej przychód powstanie w dniu tego zdarzenia, które wystąpiło jako pierwsze.
Przykład
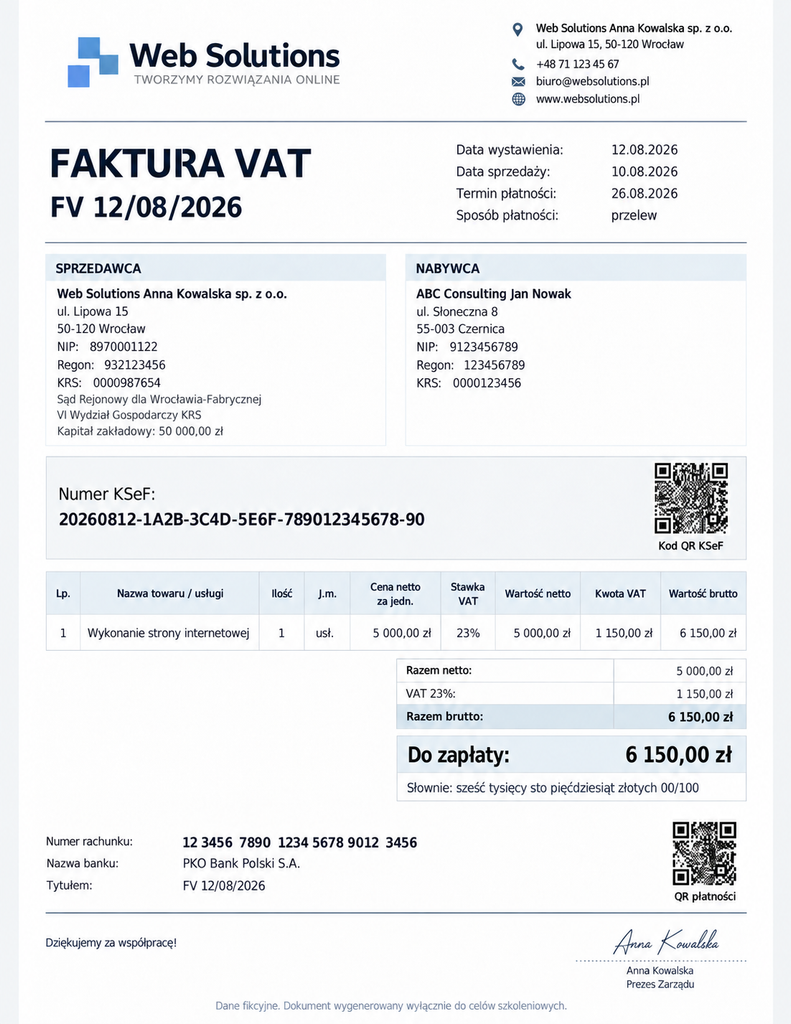
Wróćmy do faktury pokazanej wcześniej.
Z dokumentu wynika, że:
- usługa została wykonana 10 sierpnia 2026 r.,
- faktura została wystawiona 12 sierpnia 2026 r.,
- termin płatności przypada na 26 sierpnia 2026 r.
Kiedy w takim razie powstanie przychód?
W tym przypadku będzie to 10 sierpnia 2026 r., czyli dzień wykonania usługi. To właśnie to zdarzenie wystąpiło jako pierwsze.
Nie ma znaczenia, że faktura została wystawiona dwa dni później. Sam termin płatności wskazany na fakturze również nie przesuwa momentu powstania przychodu.
Na fakturze wartość netto usługi wynosi 5 000 zł, VAT 1 150 zł, a wartość brutto 6 150 zł. Ponieważ sprzedawca jest czynnym podatnikiem VAT, w KPiR ujmie 5 000 zł w kolumnie 9 „wartość sprzedanych towarów i usług”.
Oczywiście od tej podstawowej zasady przepisy przewidują wyjątki. Inaczej moment powstania przychodu ustala się między innymi przy usługach rozliczanych w okresach rozliczeniowych czy u przedsiębiorców, którzy wybrali kasową metodę rozliczania przychodów. Tutaj jednak skupiamy się na zasadzie podstawowej.
A co z zaliczką?
Skoro przy ustalaniu momentu powstania przychodu bierzemy pod uwagę również zapłatę, może pojawić się pytanie: co z zaliczką otrzymaną przed wykonaniem usługi albo dostawą towaru?
Tutaj mamy wyjątek.
Co do zasady do przychodów nie zalicza się wpłat otrzymanych na poczet dostaw towarów i usług, które zostaną wykonane w kolejnych okresach sprawozdawczych.
Samo otrzymanie zaliczki nie oznacza więc automatycznie powstania przychodu podatkowego.
To też dobry przykład na to, dlaczego przy prowadzeniu KPiR nie możemy patrzeć wyłącznie na historię rachunku bankowego. Sam wpływ pieniędzy nie przesądza jeszcze o tym, że mamy do czynienia z przychodem.
Zasady ujmowania sprzedaży w KPiR
Rozporządzenie określa również, na podstawie jakich dokumentów ujmujemy sprzedaż w księdze.
W zależności od sposobu prowadzenia sprzedaży mogą to być:
- wystawione faktury,
- raporty fiskalne – jeżeli sprzedaż jest ewidencjonowana przy użyciu kasy fiskalnej,
- dowód wewnętrzny albo zestawienie sprzedaży – w przypadku sprzedaży, która nie jest dokumentowana fakturami ani raportami fiskalnymi.
W przypadku sprzedaży dokumentowanej fakturami albo raportami fiskalnymi zapisów w księdze dokonuje się najpóźniej do 20. dnia miesiąca następującego po miesiącu uzyskania przychodu.
Pamiętaj jednak o jednej ważnej rzeczy: termin dokonania zapisu w KPiR nie zmienia momentu powstania przychodu podatkowego.
Najpierw musimy więc ustalić, kiedy zgodnie z ustawą o PIT powstał przychód, a dopiero później prawidłowo ująć go w księdze.
Podsumowanie
Przychody ze sprzedaży towarów i usług są podstawowymi przychodami z prowadzonej działalności gospodarczej i od 2026 r. ujmujemy je w kolumnie 9 KPiR.
Najważniejsze jest jednak prawidłowe ustalenie momentu powstania przychodu. Nie zawsze będzie to data faktury i nie zawsze będzie to dzień, w którym klient zapłacił.
Najpierw sprawdzamy więc, kiedy doszło do wydania towaru albo wykonania usługi, kiedy została wystawiona faktura i kiedy nastąpiła zapłata. Dopiero na tej podstawie możemy prawidłowo rozpoznać przychód i ująć go w księdze.
A czy sprzedaż towarów i usług to wszystkie przychody, które znajdą się w KPiR? Oczywiście, że nie 😊
W kolejnym artykule zajmiemy się pozostałymi przychodami z działalności gospodarczej, które ujmujemy w kolumnie 10 KPiR.
Chcesz nauczyć się księgować w KPiR i przekonać się czy to coś dla Ciebie?
Zapisz na bezpłatne szkolenie „Podstawy KPiR w jeden wieczór w dobie KSeF”
