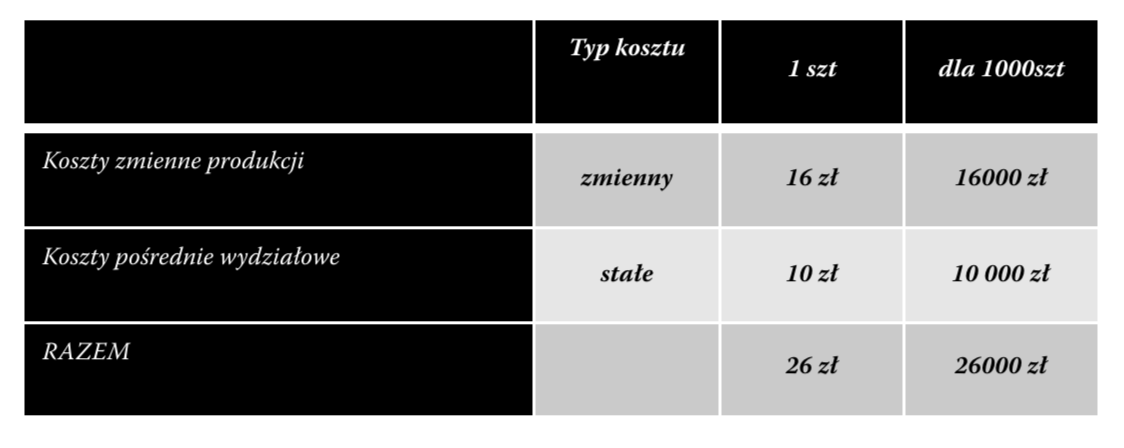
Jednostka „Six” zajmuje się produkcja silników motorowerowych. W trakcie procesu produkcyjnego wytwarzane są półfabrykaty - komponenty, w tym komponent typu A. Koszt wytworzenia komponentu został przedstawiony poniżej.
Gdyby jednostka zdecydowała się sprzedać komponent otrzymałaby cenę sprzedaży 32 zł za sztukę. Dalsza obróbka i montaż do finalnego produktu tj. silnika to koszty: zmienne 40 zł na szt oraz stałe w wysokości 30 000 zł. Cena sprzedaży gotowego silnika to 100 zł za szt.
Jednostka na miesiąc produkuje 1000 szt komponentów, z których może wytworzyć 950 szt silników (odrzuty w trakcie dalszego przetwarzania).
Czy jednostka powinna:
Przykład nr 15 - dalsze przetwarzanie czy sprzedaż.
Aby sprawdzić swoją wiedzę z tego tematu, zaloguj się i wykup dostęp.
Wykup dostęp
Aby zapewnić jak najlepsze wrażenia, korzystamy z technologii, takich jak pliki cookie, do przechowywania i/lub uzyskiwania dostępu do informacji o urządzeniu. Zgoda na te technologie pozwoli nam przetwarzać dane, takie jak zachowanie podczas przeglądania lub unikalne identyfikatory na tej stronie. Brak wyrażenia zgody lub wycofanie zgody może niekorzystnie wpłynąć na niektóre cechy i funkcje. Za Twoją zgodą korzystamy z Google Analytics, Google Ads, Meta (Facebook, Instagram), Microsoft Advertising, LinkedIn i ActiveCampaign.