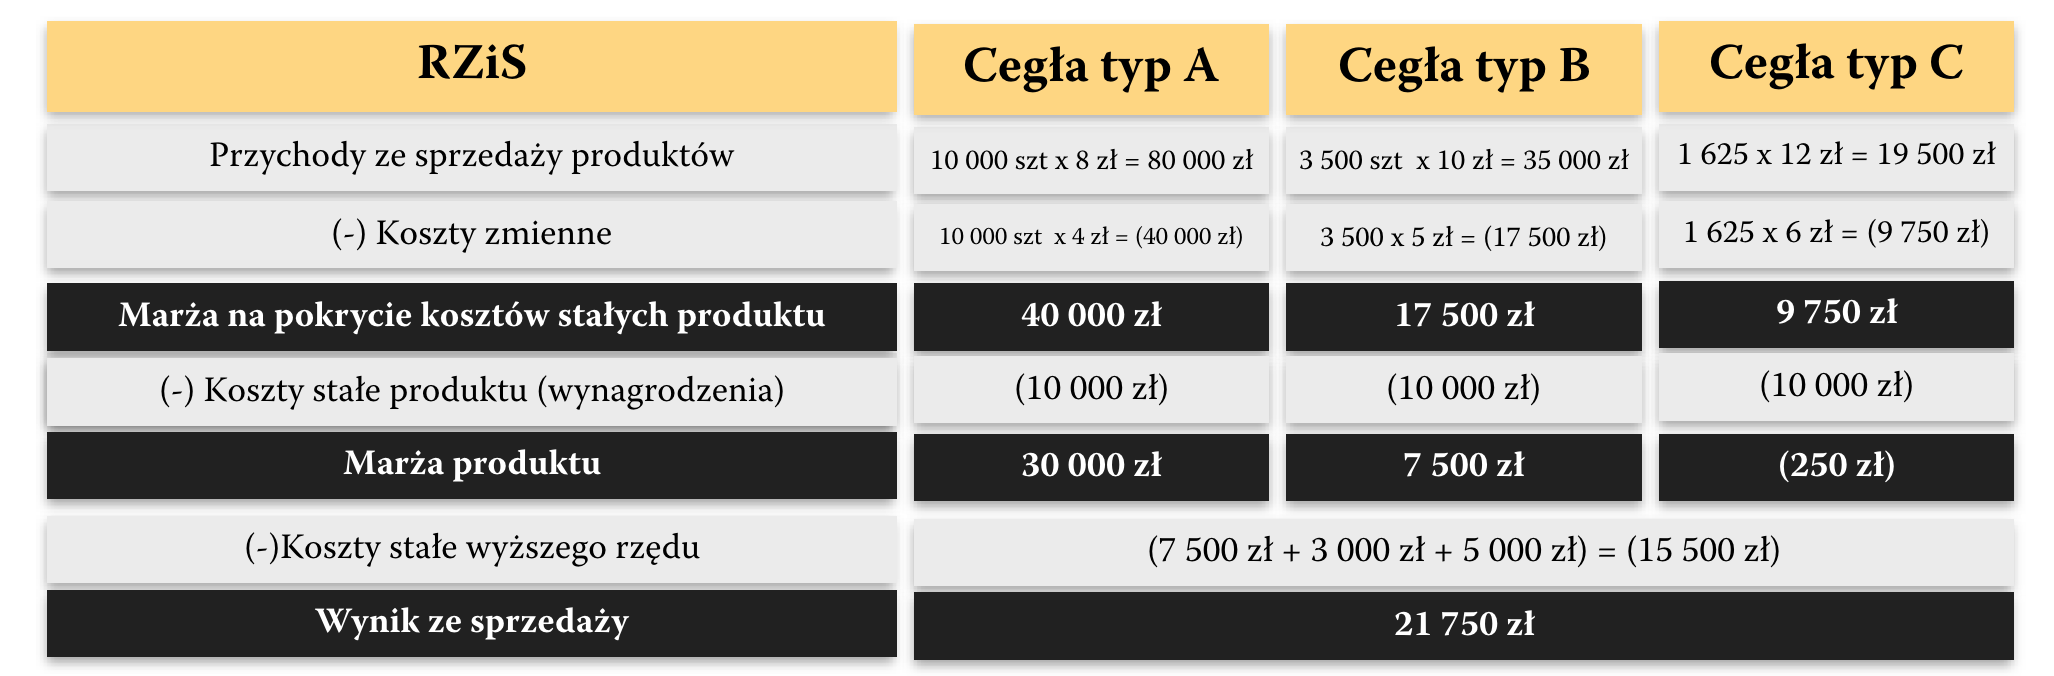
Jednostka „Budex” produkuje trzy typy cegieł: A, B, oraz C. Kontroler przygotował RZiS za ostatni okres sprawozdawczy, w którym jednostka sprzedała 10 000 szt cegły typy A, 3 500 szt cegły typu B, 1 625 szt cegły typu C. Sprzedaż z okresu na okres jest na bardzo zbliżonym poziomie. Koszty stałe produktów składają się z wynagrodzenia kierowników produkcji.
Czy jednostka powinna:
Przykład nr 10 - utrzymanie czy zaprzestanie produkcji.
Aby sprawdzić swoją wiedzę z tego tematu, zaloguj się i wykup dostęp.
Wykup dostęp
Aby zapewnić jak najlepsze wrażenia, korzystamy z technologii, takich jak pliki cookie, do przechowywania i/lub uzyskiwania dostępu do informacji o urządzeniu. Zgoda na te technologie pozwoli nam przetwarzać dane, takie jak zachowanie podczas przeglądania lub unikalne identyfikatory na tej stronie. Brak wyrażenia zgody lub wycofanie zgody może niekorzystnie wpłynąć na niektóre cechy i funkcje. Za Twoją zgodą korzystamy z Google Analytics, Google Ads, Meta (Facebook, Instagram), Microsoft Advertising, LinkedIn i ActiveCampaign.